


 DESCÁRGATE NUESTRA APP
Estás en
- Home
- Seguros de Ahorro e inversión
- Fondomutua Autónomos


Hola Mutualista
Introduce el usuario y contraseña que ya utilizas en los canales online de Mutua Madrileña

¡Vaya!
¡Vaya!
¡Vaya!

Lo sentimos
¡Vaya!
Fondomutua autónomos


Rentabilidades:
Volatilidad:
Riesgo:
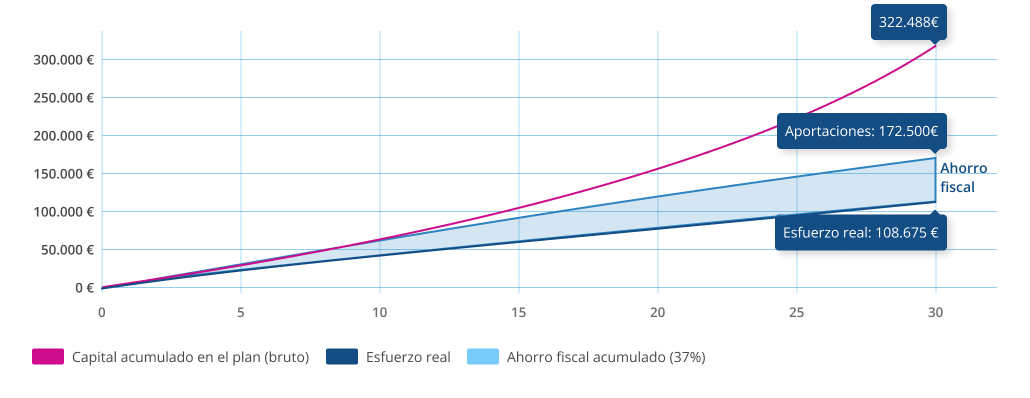
Gracias a las ventajas fiscales, el esfuerzo de tus anuales en significativamente inferior al capital que realmente acumulas para tu jubilación.
Los planes de pensiones para autónomos permiten aportar hasta 5.750 euros al año, a diferencia de los 1.500 euros de los planes de pensiones individuales.
La aportación al plan de pensiones reducen tu base imponible del IRPF generando un ahorro fiscal inmediato dependiendo de tu tipo marginal (hasta el 49%) en función de tu nivel de ingresos.
Veámoslo en un ejemplo.
Supongamos el caso de un autónomo que decide ahorrar de forma constante a largo plazo:
Cada año ocurre lo siguiente:
Inviertes 5.750 €, pero el impacto real en tu bolsillo es sensiblemente inferior (3.622,50 €):
Ahorro fiscal anual:
5.750 € x 37% = 2.127,50 €*
Esfuerzo real:
5.750 - 2.127,50 = 3.622,50 €
A largo plazo (dentro de 30 años):
Aportaciones
5.750 € x 30 = 172.500 €
Esfuerzo real (lo que ha salido de tu bolsillo debido al ahorro fiscal):
108.675 €
CAPITAL APORTADO EN EL PLAN (4%)** :
322.488 €
Impacto fiscal en la fase de aportación (5.750€/año, 4%rent.)
El efecto combinado del ahorro fiscal y del interés compuesto permite que tu ahorro crezca de forma significativa con el paso del tiempo
*A los efectos del cálculo no se han tenido en cuenta circunstancias personales y familiares del contribuyente.
** Rentabilidad estimada a modo de ejemplo. Rentabilidades pasadas no garantizan rentabilidades futuras. La rentabilidad de estos planes de pensiones no está garantizada, puede ser tanto positiva como negativa. El capital final acumulado dependerá de esta circunstancia, pudiendo el cliente incluso registrar pérdidas.
En el momento de la jubilación, en España, el dinero rescatado de un plan de pensiones tributa como rendimientos de trabajo en el IRPF. Por ello, rescatar en forma de renta o de forma mixta (capital+ renta) te ayudará a optimizar esa ventaja fiscal que has venido disfrutando hasta ese momento.
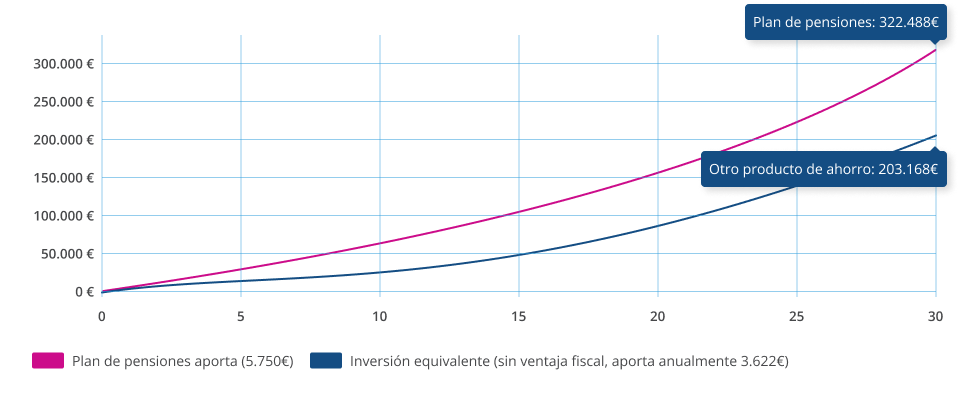
Siguiendo con el ejemplo anterior, si comparamos el plan de pensiones con otro producto de ahorro a igualdad de esfuerzo real y rentabilidad, la diferencia es clara:
Ahorro acumulado plan de pensiones Vs. Otro producto de ahorro
Validando datos....
Gracias, nos pondremos en contacto contigo lo antes posible.
Rentabilidades pasadas no garantizan rentabilidades futuras. Todas las rentabilidades están expresadas en términos netos, una vez descontados los gastos aplicables. Fuente: elaboración propia. Fondos y Planes de Pensiones gestionados por Mutuactivos Pensiones S.A.U., S.G.F.P. (Registro DGSFP G0135) CIF A79137626, Sociedad inscrita en el Registro mercantil número 1 de Madrid, tomo 9581, 8303 de la sección 3ª del libro de sociedades, folio 193, hoja 89058-1.
Recuperación de presupuesto

¡Muchas gracias!
Tu solicitud ha sido enviada

Parece que estás usando un navegador no compatible
Para poder acceder a todo el contenido, por favor usa uno de los navegadores compatibles:
 Chrome
 FireFox
 Safari
 Edge
En breve nos pondremos en contacto
Confirma y disfruta de las ventajas especiales por ser cliente.
SÍ, SOY CLIENTENo pasa nada, igualmente puedes disfrutar de un atractivo descuento.
CONTINUAR A LA WEBEn breve nos pondremos en contacto

¡Vaya! Parece que ya no tienes ninguna póliza contratada
Parece que ya no tienes ningún producto contratado con Mutua, por lo que no puedes acceder a tu Área de Clientes.
Condiciones legales



 Lo sentimos
